Pożyczki Vivigo – recenzje, koszty i warunki w 2026 r.
Rynek krótkoterminowych pożyczek internetowych w Polsce jest bardzo nasycony, ale niewiele marek pojawia się tak często jak Vivigo. W serwisie CouponQuake regularnie otrzymujemy pytania, czy znane oferty typu „pierwsza pożyczka za darmo” od pożyczkodawców takich jak Vivigo są rzeczywiście opłacalne, czy też stanowią jedynie przynętę mającą na celu nakłonienie klientów do skorzystania z droższych usług w przyszłości. W tej recenzji zebraliśmy informacje o tym, czym faktycznie jest Vivigo, jak kształtują się ceny jego pożyczek, co mówią prawdziwi klienci oraz czy firma jest bezpiecznym miejscem do zaciągnięcia pożyczki — dzięki czemu będziesz mógł podjąć decyzję, mając przed sobą pełny obraz sytuacji, a nie tylko samą ofertę z nagłówka.
Czym jest Vivigo?
Vivigo to polska, pozabankowa marka zajmująca się udzielaniem krótkoterminowych pożyczek, prowadzona przez Soonly Finance sp. z o.o., spółkę zarejestrowaną w Warszawie przy ul. Żwirki i Wigury 16c, 02-092, o danych rejestracyjnych: KRS 0000418977, NIP 525-253-13-20, REGON 146101268 oraz kapitale zakładowym w wysokości 40 019 100 PLN.
Sama marka nie jest nowa. Vivigo to obecna nazwa firmy znanej przez ponad dekadę jako Vivus — jednego z pionierów polskiego rynku „chwilówek” (krótkoterminowych pożyczek typu payday), działającego od 2012 roku. W styczniu 2025 r. firma zakończyła proces zmiany marki z Vivus na Vivigo. Była to wyłącznie zmiana nazwy i wizerunku, a nie zmiana właściciela, warunków umowy ani warunków udzielania pożyczek — klienci posiadający istniejące umowy z Vivus zachowali te same warunki umowy, ten sam rachunek spłaty oraz ten sam numer obsługi klienta pod nową nazwą.
Vivigo należy do większej międzynarodowej grupy pożyczkowej, znanej od dawna z prowadzenia działalności w kilkunastu krajach. W całej swojej historii, pod obiema markami, firma obsłużyła w Polsce znacznie ponad milion zarejestrowanych klientów, a na przestrzeni lat zdobyła kilka polskich nagród w branży obsługi klienta, w tym wyróżnienia w rankingach jakości usług.
Obecnie głównymi produktami Vivigo są krótkoterminowe pożyczki typu „chwilówka” (spłacane zazwyczaj w ciągu 30–61 dni) oraz, za pośrednictwem odrębnej, powiązanej marki, dłuższe pożyczki ratalne. Niniejsza recenzja skupia się konkretnie na produkcie w postaci pożyczki krótkoterminowej.
Jak działa pożyczka Vivigo?
Proces ten został zaprojektowany tak, aby przebiegał całkowicie online, bez konieczności wizyty w oddziale lub wypełniania dokumentów papierowych. W praktyce:
- Składasz wniosek za pośrednictwem strony internetowej vivigo.pl, aplikacji mobilnej Vivigo lub telefonicznie, wybierając żądaną kwotę i okres spłaty za pomocą wbudowanego kalkulatora.
- Podajesz swoje dane osobowe — imię i nazwisko, adres, numer PESEL, dane dowodu osobistego, numer telefonu oraz adres e-mail.
- Twoja tożsamość jest weryfikowana za pomocą jednej z kilku dostępnych metod, które mogą obejmować narzędzie do połączenia z kontem bankowym (Kontomatik), ekspresowy przelew identyfikacyjny za pośrednictwem Autopay lub tradycyjny przelew bankowy z użyciem tokenu na niewielką symboliczną kwotę.
- Vivigo przeprowadza automatyczną weryfikację zdolności kredytowej, która zazwyczaj obejmuje sprawdzenie baz danych, takich jak BIK, BIG, KRD lub ERIF, w celu oceny ryzyka spłaty.
- W przypadku zatwierdzenia wniosku środki są przekazywane na podłączone konto bankowe — zazwyczaj w ciągu około 15 minut od podjęcia pozytywnej decyzji, choć rzeczywisty czas może zależeć od banku oraz pory dnia, w której złożono wniosek.
- Pożyczką, saldem i terminem spłaty zarządzasz następnie za pośrednictwem swojego profilu klienta online, dostępnego 24 godziny na dobę, 7 dni w tygodniu.
Nie są wymagane zaświadczenia o dochodach ani odcinki wypłaty — usługa ta jest promowana jako „pożyczka bez zaświadczeń”, a decyzja kredytowa opiera się na automatycznych weryfikacjach, a nie na ręcznej analizie dokumentów.
Ile można pożyczyć?
Kwoty pożyczek różnią się w zależności od tego, czy jesteś nowym, czy powracającym klientem:
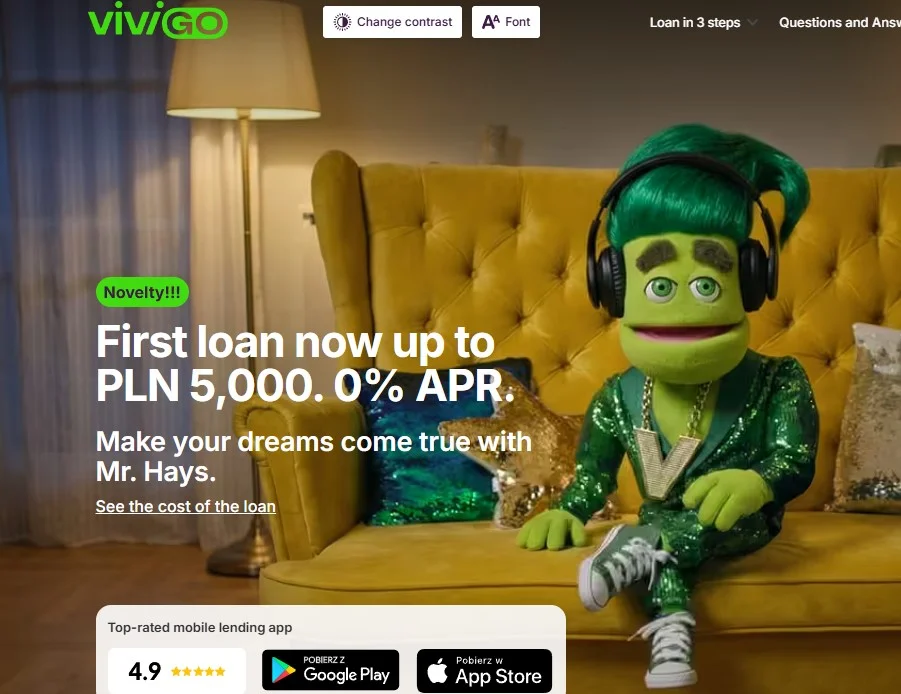
- Klienci po raz pierwszy mogą zazwyczaj ubiegać się o kwotę do 5 000 PLN w ramach pożyczki wprowadzającej, przy czym dokładna kwota zależy od indywidualnej oceny zdolności kredytowej.
- Powracający klienci o dobrej historii kredytowej mogą zazwyczaj uzyskać większe kwoty w ramach kolejnych pożyczek, do około 9 600 PLN, w zależności od historii spłat i aktualnej zdolności kredytowej.
Warunki spłaty różnią się również w zależności od rodzaju pożyczki: pierwsza pożyczka może trwać do 61 dni, podczas gdy kolejne są zazwyczaj ograniczone do znacznie krótszego okresu 30 dni. Kryteria kwalifikacyjne Vivigo dotyczą zazwyczaj wnioskodawców w wieku od 18 (w niektórych opublikowanych materiałach 19) do około 78 lat, posiadających pełną zdolność do czynności prawnych niezbędną do zawarcia umowy kredytowej.
Ile kosztuje Vivigo?
W tym miejscu recenzja Vivigo musi wyznaczyć wyraźną granicę, ponieważ pierwsza pożyczka i każda kolejna są wyceniane zupełnie inaczej.
Pierwsza pożyczka: Rzeczywiście 0% RRSO (polskiej rocznej stopy oprocentowania), jeśli zostanie spłacona w uzgodnionym terminie. W przykładzie reprezentatywnym podanym przez samą firmę Vivigo pożyczka w wysokości 1 100 PLN skutkuje całkowitą kwotą do spłaty wynoszącą dokładnie 1 100 PLN — całkowity koszt wynosi 0 PLN, przy stałym rocznym oprocentowaniu wynoszącym 0% i okresie spłaty wynoszącym 61 dni.
Kolejne pożyczki: Wyceniane na zasadach rynkowych i znacznie droższe. Opublikowany przez Vivigo przykład reprezentatywny dla kolejnej pożyczki pokazuje, że całkowita kwota pożyczki w wysokości 5 900 PLN skutkuje całkowitą kwotą do spłaty wynoszącą około 6 608 PLN, na którą składa się stała roczna stopa procentowa oraz opłata prowizyjna, przy okresie spłaty wynoszącym 30 dni — co daje RRSO w przedziale od 297% do 303%, w zależności od konkretnej daty przykładu. To ogromny skok, a jest to najważniejsza rzecz, którą należy zrozumieć w modelu cenowym Vivigo: bezpłatna pożyczka jest jednorazową ofertą pozyskania klienta, a nie standardową stawką.
Kilka dodatkowych czynników kosztowych, o których warto wiedzieć:
- To opłata prowizyjna, a nie oprocentowanie, stanowi główny składnik całkowitego kosztu kolejnych pożyczek.
- W wielu przypadkach dostępne są przedłużenia terminu spłaty, ale zazwyczaj wiążą się one z dodatkową opłatą.
- Przekroczenie terminu spłaty powoduje naliczenie ustawowych odsetek za zwłokę od pozostałego salda, oprócz kwoty już należnej.
- Vivigo od czasu do czasu udostępnia kodów promocyjnych dla stałych klientów, które obniżają prowizję od kolejnej pożyczki — należy je wpisać w polu „Kod promocyjny” podczas składania wniosku i są one niezależne od promocji dotyczącej pierwszej pożyczki.
Pierwsza pożyczka a kolejna pożyczka
Pierwsza pożyczka Kolejna pożyczka
RRSO 0% Około 297–303% (różni się w zależności od aktualnego przykładowego kalkulacji)
Maksymalna kwota Do 5 000 PLN Do około 9 600 PLN
Okres spłaty Do 61 dni Zazwyczaj 30 dni
Całkowity koszt w przypadku spłaty w terminie 0 PLN Odsetki + prowizja, często kilkaset PLN w zależności od kwoty
Wymagany kod promocyjny Nie — automatycznie dla nowych klientów Nie, ale opcjonalne kody rabatowe mogą obniżyć prowizję
Kwalifikowalność Tylko nowi klienci Obecni klienci z aktywnym profilem klienta Vivigo
Wniosek praktyczny: Pierwsza pożyczka w Vivigo jest rzeczywiście jedną z bardziej hojnych ofert „bezpłatnych pożyczek” na polskim rynku, głównie ze względu na niezwykle długi, 61-dniowy okres spłaty. Jest ona jednak pomyślana jako oferta próbna, a nie wzór tego, ile będą kosztować przyszłe pożyczki w Vivigo — każdy, kto planuje wielokrotne zaciąganie pożyczek, powinien uwzględnić w budżecie standardowe stawki rynkowe, obowiązujące od drugiej pożyczki.
Opinie klientów o Vivigo
Opinie o Vivigo (w tym te, które wciąż odwołują się do nazwy Vivus) są, co nie jest zaskoczeniem w sektorze pożyczek krótkoterminowych, zróżnicowane — jednak na niezależnych stronach finansowych i portalach z recenzjami można dostrzec pewne powtarzające się wzorce:
- Korzystanie z aplikacji: Aplikacja mobilna Vivigo cieszy się wyjątkowo wysoką oceną w Google Play, co pozytywnie świadczy o łatwości samego procesu składania wniosku, niezależnie od tego, jak klienci oceniają koszt produktu.
- Niezależne serwisy z recenzjami finansowymi zazwyczaj plasują Vivigo w środku stawki w porównaniu z podobnymi polskimi pożyczkodawcami — ogólnie solidnie, ale bez wyjątków, z typowymi ocenami w przedziale od wysokiej 3 do niskiej 4 na 5.
- Powtarzające się pozytywne aspekty: szybka wypłata środków (często w ciągu 15 minut od zatwierdzenia), prosta i bezformalna procedura składania wniosku oraz pomocna i spokojna obsługa klienta w razie pytań.
- Powtarzające się negatywne opinie: koszt drugiej i kolejnych pożyczek, który zaskakuje niektórych pożyczkobiorców, sporadyczne odrzucenia wniosków związane z weryfikacją w bazach kredytowych (BIK/BIG/KRD/ERIF) oraz frustracja klientów, którzy uważają, że kontakt w sprawie windykacji mógłby być bardziej elastyczny w przypadku trudności ze spłatą.
- Vivigo publicznie oświadcza, że wykonuje połączenia wychodzące wyłącznie z dwóch konkretnych numerów, ostrzegając klientów, że połączenia z innych numerów, w których dzwoniący podają się za przedstawicieli firmy, są prawdopodobnie oszukańcze — jest to przydatna informacja dla każdego, kto próbuje odróżnić prawdziwy kontakt z Vivigo od prób oszustwa.
Podobnie jak w przypadku większości podmiotów udzielających pożyczek krótkoterminowych, różnice w opiniach często sprowadzają się do tego, czy pożyczka została spłacona terminowo i w całości: klienci, którzy skorzystali z bezpłatnej pierwszej pożyczki zgodnie z przeznaczeniem, zazwyczaj zgłaszają pozytywne doświadczenia, podczas gdy nieporozumienia są częstsze wśród tych, którzy przeszli na droższe kolejne pożyczki lub napotkali trudności ze spłatą.
Czy Vivigo jest bezpieczne?
Z punktu widzenia przepisów – tak – Vivigo działa w Polsce jako licencjonowana instytucja pożyczkowa. Soonly Finance sp. z o.o., firma stojąca za marką Vivigo, jest prawidłowo zarejestrowaną polską spółką z ograniczoną odpowiedzialnością, posiadającą weryfikowalne numery KRS, NIP i REGON, a także figuruje w Rejestrze Pośredników Kredytowych i Instytucji Pożyczkowych prowadzonym przez Komisję Nadzoru Finansowego (KNF) — rejestrze, który każdy może sprawdzić przed zaciągnięciem pożyczki u pożyczkodawcy niebankowego.
Kilka praktycznych wskazówek dotyczących bezpieczeństwa, o których warto wspomnieć:
- Zawsze składaj wniosek bezpośrednio przez oficjalną stronę vivigo.pl lub oficjalną aplikację Vivigo, a nie poprzez linki stron trzecich obiecujące „gwarantowaną akceptację”, ponieważ w tej branży istnieją fałszywe strony o podobnym wyglądzie.
- Vivigo wyraźnie podaje swoje oficjalne numery kontaktowe, co pomaga rozpoznać próby phishingu polegające na podszywaniu się pod firmę.
- Podobnie jak w przypadku każdego produktu kredytowego dla konsumentów, Vivigo przekazuje informacje o spłatach do polskich baz danych kredytowych, co oznacza, że zaległości w spłatach mogą wpłynąć na możliwość zaciągnięcia kredytu — w Vivigo lub gdzie indziej — w przyszłości.
- Bycie podmiotem podlegającym regulacjom nie oznacza, że zaciąganie kredytu jest pozbawione ryzyka: krótkoterminowe produkty o wysokim RRSO są z natury rzeczy kosztownym sposobem zaciągania kredytu, jeśli spłata nie jest realizowana ostrożnie, niezależnie od tego, jak wiarygodny jest pożyczkodawca.
Krótko mówiąc: Vivigo to prawdziwa, licencjonowana firma o ugruntowanej pozycji, a nie oszukańcza operacja, ale „bezpieczeństwo” w sensie regulacyjnym to nie to samo, co „niski koszt” — struktura kosztów kolejnych pożyczek nadal wymaga starannego planowania budżetu.
Zalety i wady
Zalety
- Pierwsza pożyczka rzeczywiście nieoprocentowana (RRSO 0%) z niezwykle długim, 61-dniowym terminem spłaty
- Do złożenia wniosku nie są wymagane zaświadczenia o dochodach ani odcinki wypłaty
- Proces w całości online z szybkimi decyzjami i wypłatami często w ciągu 15 minut
- Długa historia działalności w Polsce (sięgająca 2012 roku pod nazwą Vivus) oraz duża baza obecnych klientów
- Wyższe limity kredytowe dostępne dla stałych klientów z dobrą historią spłat
- Sporadyczne kody promocyjne obniżające koszty prowizji przy kolejnych pożyczkach
- Licencjonowana i wpisana do Rejestru Pośredników Kredytowych i Instytucji Pożyczkowych KNF
Wady
- Kolejne pożyczki charakteryzują się bardzo wysoką RRSO, często sięgającą 300%
- Okres spłaty kolejnych pożyczek skraca się do około 30 dni, co dla niektórych pożyczkobiorców może być zbyt krótkim terminem
- Standardowe sprawdzenie baz kredytowych (BIK/BIG/KRD/ERIF) oznacza, że wnioskodawcy z niekorzystną historią spłat mogą otrzymać odmowę
- Przedłużenia terminu spłaty, o ile są dostępne, zazwyczaj wiążą się z dodatkową opłatą
- Opóźnienia w spłacie powodują naliczanie ustawowych odsetek za zwłokę i mogą prowadzić do windykacji, a ostatecznie do postępowania sądowego
- Niektóre opinie klientów wskazują na ograniczoną elastyczność firmy w przypadku trudności ze spłatą
Często zadawane pytania
Czy Vivigo to ta sama firma co Vivus?
Tak. W styczniu 2025 r. firma Vivus zmieniła nazwę na Vivigo. Jest to ta sama firma, Soonly Finance sp. z o.o., z tymi samymi licencjami, strukturą własnościową i warunkami kredytowania — zmieniła się jedynie nazwa i identyfikacja wizualna.
Jaki jest rzeczywisty koszt pożyczki w Vivigo?
Pierwsza pożyczka może być faktycznie bezpłatna (RRSO 0%), jeśli zostanie spłacona w ciągu 61 dni. Każda kolejna pożyczka jest wyceniana na warunkach rynkowych, a jej RRSO, zgodnie z ostatnio opublikowanymi danymi, wynosi około 297–303%, w zależności od aktualnego przykładowego kalkulacji.
Jak szybko Vivigo wypłaca środki?
Zatwierdzeni wnioskodawcy często otrzymują środki w ciągu około 15 minut od podjęcia pozytywnej decyzji, choć rzeczywisty czas zależy od Twojego banku i momentu złożenia wniosku.
Czy Vivigo sprawdza moją historię kredytową?
Tak. Wnioski są zazwyczaj sprawdzane w polskich bazach danych kredytowych, takich jak BIK, BIG, KRD i ERIF, w ramach oceny zdolności kredytowej.
Czy mogę ufać Vivigo, czy to oszustwo?
Vivigo to licencjonowana i regulowana marka pożyczkowa prowadzona przez Soonly Finance sp. z o.o., wpisaną do Rejestru Pośredników Kredytowych i Instytucji Pożyczkowych KNF. Nie jest to oszustwo, jednak pożyczkobiorcy powinni zawsze składać wnioski bezpośrednio poprzez oficjalne kanały i zachować czujność wobec prób phishingu podszywających się pod tę markę.
Co się stanie, jeśli nie będę w stanie spłacić pożyczki w terminie?
Opóźnienie w spłacie powoduje naliczenie ustawowych odsetek za zwłokę od zaległej kwoty. Vivigo zazwyczaj kontaktuje się z pożyczkobiorcą wkrótce po upływie terminu spłaty, a w niektórych przypadkach można uzgodnić przedłużenie terminu spłaty (zwykle za opłatą), zanim sytuacja przerodzi się w windykację.
Czy Vivigo jest lepszym rozwiązaniem niż inni pożyczkodawcy krótkoterminowi w Polsce?
To zależy od twoich priorytetów. Oferta Vivigo na pierwszą pożyczkę (do 5 000 PLN, okres spłaty 61 dni, RRSO 0%) należy do bardziej korzystnych ofert powitalnych na rynku. W przypadku kolejnych pożyczek warto porównać RRSO i strukturę prowizji Vivigo bezpośrednio z innymi licencjonowanymi pożyczkodawcami, ponieważ ceny kolejnych pożyczek różnią się w zależności od dostawcy i zmieniają się w czasie.